Entre los hallazgos figuran diferencias millonarias en inventarios, ingresos no registrados y gastos sin la documentación requerida
De una muestra de 338 empleados, 45 no pudieron ser localizados durante una inspección física realizada por los auditores
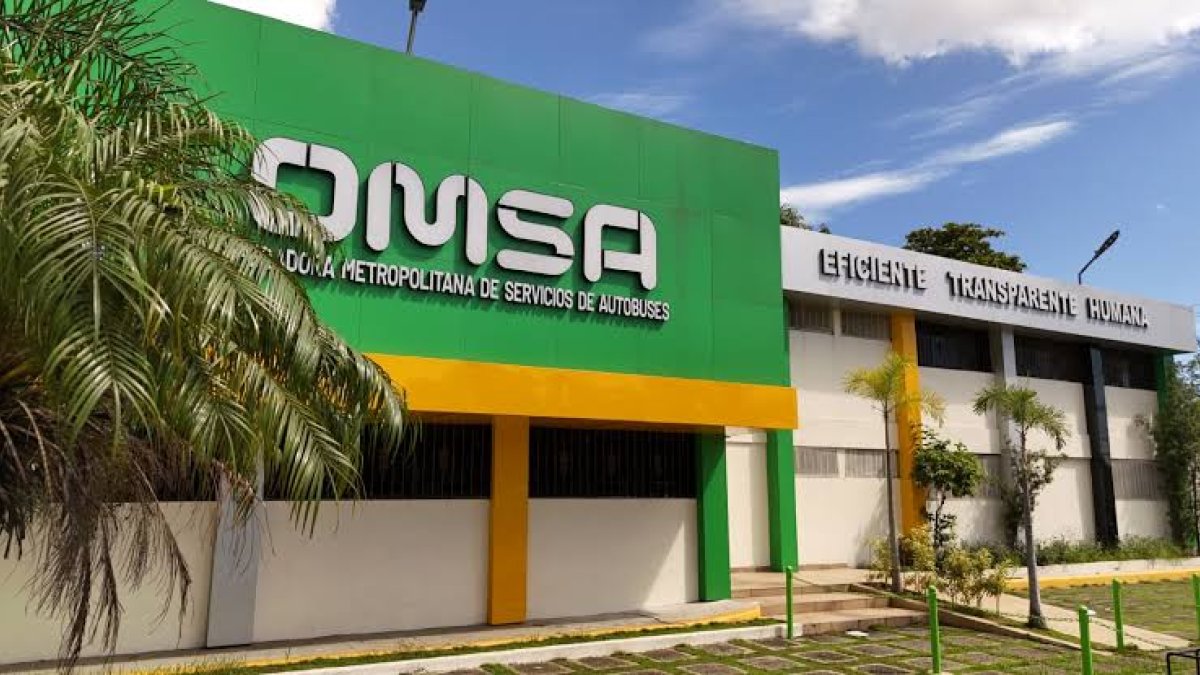
Una auditoría de la Contraloría General de la República (CGR) detectó múltiples irregularidades contables, patrimoniales, administrativas y de control interno en la Operadora Metropolitana de Servicios de Autobuses (OMSA), durante el período comprendido entre el 16 de agosto de 2020 y el 30 de junio de 2024.
El informe identifica entre sus principales hallazgos una diferencia de 204.9 millones entre los registros físicos y contables de inventarios, 47.5 millones desembolsados en viáticos sin la documentación justificativa requerida, una distorsión calculada en 126.7 millones en indemnizaciones laborales, 55.2 millones en ingresos no registrados y 96 millones en cuentas por pagar vencidas.
El informe señala «la entidad presenta inconsistencias en los reportes de movimiento de inventarios, versus los registros mayores durante el período por un monto de RD$204,903,455»
La fiscalización, correspondiente al período de la gestión de Radhamés González, quien permaneció en el cargo desde el 16 de agosto del 2020 hasta el 17 de agosto del 2025, también detectó deficiencias en la administración de activos, contrataciones públicas, manejo de combustible, nómina, tesorería y transparencia institucional.
Señaló, además, que la OMSA no contaba con estados financieros auditados correspondientes a los años 2020-2023 y mantenía desactualizada parte de la información disponible en su portal institucional de transparencia.
Asimismo, fueron señaladas inconsistencias entre el Plan Operativo Anual, el Plan de Recursos Humanos y el PACC, lo que, según la fiscalización, dificultaba establecer una correspondencia clara entre las metas institucionales y los recursos destinados a alcanzarlas.
Otro de los focos de observación de la auditoría fueron los inventarios. Según la comparación realizada por los auditores entre los registros físicos y contables, se determinó una diferencia no conciliada de 204,903,455.
La fiscalización subrayó que en el depósito de Las Caobas de la OMSA, fueron identificados, además, descuadres por 107.9 millones en el balance de combustible y 2.7 millones en repuestos.
La auditoría encontró también 30.7 millones registrados como inventario en tránsito, correspondientes a órdenes de compra cuyos bienes, según el informe, no habían sido recibidos en los almacenes.
El manejo del combustible presentaba otras debilidades. De acuerdo con la fiscalización, la OMSA utilizaba requisiciones manuales para registrar los despachos, sin un sistema informático que permitiera garantizar una adecuada trazabilidad.
Los auditores también determinaron que la persona encargada de medir los niveles de combustible en los tanques era, al mismo tiempo, responsable de despacharlo, lo que comprometía la segregación de funciones.